Domain teilkopf.de kaufen?
Wir ziehen mit dem Projekt
teilkopf.de um.
Sind Sie am Kauf der Domain
teilkopf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilkopf.de kaufen?
Ist Lagebericht Teil des Jahresabschlusses?
Ja, der Lagebericht ist ein wichtiger Bestandteil des Jahresabschlusses. Er dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent darzustellen. Im Lagebericht werden unter anderem die Geschäftsentwicklung, die Risiken und Chancen, die Finanzlage sowie die zukünftigen Perspektiven des Unternehmens erläutert. Der Lagebericht ergänzt somit die Zahlen des Jahresabschlusses um qualitative Informationen und gibt den Lesern einen umfassenden Einblick in die Situation des Unternehmens. Er ist daher ein unverzichtbarer Bestandteil des Gesamtpakets, das den Jahresabschluss ausmacht. **
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **

Ähnliche Suchbegriffe für Jahresabschlusses
Top-Angebote
Produkte zum Begriff Jahresabschlusses:
-
Buchholz, Rainer: Grundzüge des Jahresabschlusses nach HGB und IFRSGrundzüge des Jahresabschlusses nach HGB und IFRS , Mit Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11., erweiterte und aktualisierte Auflage, Erscheinungsjahr: 20240419, Produktform: Kartoniert, Titel der Reihe: Lernbücher für Wirtschaft und Recht##, Autoren: Buchholz, Rainer, Edition: NED, Auflage: 24011, Auflage/Ausgabe: 11., erweiterte und aktualisierte Auflage, Seitenzahl/Blattzahl: 544, Abbildungen: mit 283 Abbildungen, Keyword: Bilanz; Bilanzierung; Bilanzierungsvorschriften; Bilanzmodernisierungsgesetz; Einzelabschluss; EuGH; GuV-Rechnung; Jahresabschluss; Konzernabschluss; Rechnung; Rechnungslegung; Rechnungslegungsvorschirften, Fachschema: Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Seitenanzahl: XVI, Seitenanzahl: 528, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 544 Blätter, Länge: 238, Breite: 162, Höhe: 38, Gewicht: 946, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2507792,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strafrecht, Besonderer TeilStrafrecht, Besonderer Teil , Klassiker in der Kategorie "großes Lehrbuch": Klare, leicht verständliche Darstellung mit den examensrelevanten Fragestellungen im Mittelpunkt. Mittels bewährtem didaktischen Konzept prägt sich die Materie gut ein, zugleich werden wertvolle Impulse zur eigenständigen Reflektion gegeben. Stand Juni 2021, auf strafrechtsrelevante Fragen zur Corona-Pandemie wird eingegangen. Weitere Neuerungen sind u.a.: - Gesetz zur Bekämpfung der Geldwäsche - Gesetze zur Bekämpfung der Korruption (§ 299 StGB n.F sowie §§ 299a, 299b StGB) - neuer Qualifikationstatbestand des § 244 IV StGB (Wohnungseinbruchsdiebstahl) - 49. und 50. StÄG (Reform des Sexualstrafrechts) - Gesetz zur Bekämpfung des Rechtsextremismus und der Hasskriminalität - die neue Datenhehlerei (§ 202d StGB) - § 217 StGB (Einführung und Nichtigkeitserklärung). Zielgruppe: Studenten und Referendare, aber auch für Wissenschaftler oder Praktiker zur Vertiefung. Und im Paket mit Baumann/Weber/Mitsch/Eisele, Strafrecht, Allgemeiner Teil, 13. Aufl. 2021, ca. LVII und 820 Seiten, brosch. 59,- EUR [D] (Einzelverkaufspreis), ISBN 978-3-7694-1246-8; zum Sondergesamtpreis von (nur) EUR [D] 119,-, ISBN 978-3-7694-1248-2. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 4., neu bearb. Auflage 2021, Erscheinungsjahr: 202109, Produktform: Kartoniert, Begündung: Weber, Ulrich~Heinrich, Bernd~Hilgendorf, Eric~Arzt, Gunther, Auflage: 21004, Auflage/Ausgabe: 4., neu bearb. Auflage 2021, Keyword: BT; Geldwäsche; Korruption; Wohnungseinbruchsdiebstahl; Reform Sexualstrafrecht; Hasskriminalität; Datenhehlerei; § 217 StGB, Fachschema: Strafrecht, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript~für rechtswissenschaftliche Abschlüsse/Bachelor u.ä. (Deutschland)~für rechtswissenschaftliche Abschlüsse/Master und Promotion (Deutschland)~Erstes Staatsexamen (Deutschland)~Referendariat (Deutschland)~Zum Zweiten Deutschen Staatsexamen für lizenzierte Berufe (Zweite Staatsexamen), Warengruppe: HC/Strafrecht, Fachkategorie: Strafrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVIII, Seitenanzahl: 1279, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 240, Breite: 158, Höhe: 41, Gewicht: 1318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783769411119 9783769410457 9783769405873, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 89105884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist für den Jahresabschlusses verantwortlich?
Der Jahresabschluss eines Unternehmens wird in der Regel vom Steuerberater oder Wirtschaftsprüfer erstellt. Diese Fachleute haben das nötige Know-how und die Erfahrung, um den Jahresabschluss gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung (GoB) zu erstellen. Sie überprüfen die Buchführung des Unternehmens, erstellen den Jahresabschluss und prüfen die Zahlen auf Richtigkeit und Vollständigkeit. Letztendlich liegt die Verantwortung für den Jahresabschluss jedoch beim Geschäftsführer oder Vorstand des Unternehmens, da sie für die ordnungsgemäße Buchführung und die Einhaltung der gesetzlichen Vorschriften verantwortlich sind. Daher sollten sie den Jahresabschluss sorgfältig prüfen und sicherstellen, dass er den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. **
-
Was sind die Bestandteile des Jahresabschlusses?
Die Bestandteile des Jahresabschlusses sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. Die Bilanz gibt einen Überblick über die Vermögens- und Schuldenlage eines Unternehmens zu einem bestimmten Stichtag. Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Der Anhang erläutert die Bilanz- und GuV-Positionen genauer und gibt zusätzliche Informationen. Der Lagebericht beschreibt die wirtschaftliche Lage des Unternehmens sowie die Risiken und Chancen für die Zukunft. **
-
Was ist die wesentliche Aufgabe des Jahresabschlusses?
Was ist die wesentliche Aufgabe des Jahresabschlusses? Der Jahresabschluss dient dazu, die finanzielle Lage eines Unternehmens am Ende des Geschäftsjahres transparent darzustellen. Er gibt einen Überblick über die Ertragslage, die Vermögens- und Schuldenstruktur sowie die Liquidität des Unternehmens. Zudem dient der Jahresabschluss als Grundlage für die Gewinnermittlung und die Besteuerung des Unternehmens. Er bietet auch externen Stakeholdern wie Investoren, Gläubigern und Behörden wichtige Informationen über die wirtschaftliche Situation des Unternehmens. Insgesamt ist die wesentliche Aufgabe des Jahresabschlusses also die Dokumentation und Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind die wesentlichen Ziele eines Jahresabschlusses?
Die wesentlichen Ziele eines Jahresabschlusses sind die Darstellung des Unternehmensergebnisses und der finanziellen Lage, die Erfüllung gesetzlicher Berichtspflichten und die Schaffung von Transparenz für externe Stakeholder wie Investoren, Gläubiger und Geschäftspartner. Der Jahresabschluss dient auch als Grundlage für unternehmerische Entscheidungen und ermöglicht einen Vergleich mit anderen Unternehmen. **


"Welche Bestandteile sind üblicherweise Teil eines Jahresabschlusses?" "Welche Bedeutung hat der Jahresabschluss für das Management einer Organisation?"
1. Zu den üblichen Bestandteilen eines Jahresabschlusses gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss dient dem Management einer Organisation als wichtige Informationsquelle zur Beurteilung der wirtschaftlichen Lage und Entwicklung des Unternehmens. 3. Auf Basis des Jahresabschlusses können strategische Entscheidungen getroffen, Risiken erkannt und Maßnahmen zur Verbesserung der Unternehmensperformance eingeleitet werden. **
Wie erfolgt die kaufmännische Steuerung und Kontrolle des Jahresabschlusses?
Die kaufmännische Steuerung und Kontrolle des Jahresabschlusses erfolgt durch verschiedene Maßnahmen. Dazu gehören die Überwachung der Buchführung und der Einhaltung von gesetzlichen Vorschriften, die Analyse der finanziellen Kennzahlen und die Erstellung von Berichten für das Management. Zudem werden interne und externe Prüfungen durchgeführt, um die Richtigkeit und Vollständigkeit des Jahresabschlusses sicherzustellen. **
Top-Angebote
Produkte zum Begriff Jahresabschlusses:
-
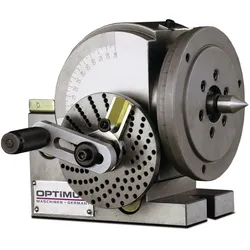
Optimum Universal Teilkopf TA 125Gehärtete und geschliffene Schnecke Präzisionskegelrollenlager Gehärtete und geschliffene Hauptteilscheibe (24-er Teilung), um auf 150 exakt zu teilen Bis zu 300 versch. Teilungen mit Indirekt-Teilscheiben möglich Hersteller Optimum Maschinen Germany GmbH Dr.-Robert-Pfleger-Str. 26, 96103 Hallstadt, Deutschland info@optimum-maschinen.de732,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ist Lagebericht Teil des Jahresabschlusses?
Ja, der Lagebericht ist ein wichtiger Bestandteil des Jahresabschlusses. Er dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent darzustellen. Im Lagebericht werden unter anderem die Geschäftsentwicklung, die Risiken und Chancen, die Finanzlage sowie die zukünftigen Perspektiven des Unternehmens erläutert. Der Lagebericht ergänzt somit die Zahlen des Jahresabschlusses um qualitative Informationen und gibt den Lesern einen umfassenden Einblick in die Situation des Unternehmens. Er ist daher ein unverzichtbarer Bestandteil des Gesamtpakets, das den Jahresabschluss ausmacht. **
-
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
-
Wer ist für den Jahresabschlusses verantwortlich?
Der Jahresabschluss eines Unternehmens wird in der Regel vom Steuerberater oder Wirtschaftsprüfer erstellt. Diese Fachleute haben das nötige Know-how und die Erfahrung, um den Jahresabschluss gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung (GoB) zu erstellen. Sie überprüfen die Buchführung des Unternehmens, erstellen den Jahresabschluss und prüfen die Zahlen auf Richtigkeit und Vollständigkeit. Letztendlich liegt die Verantwortung für den Jahresabschluss jedoch beim Geschäftsführer oder Vorstand des Unternehmens, da sie für die ordnungsgemäße Buchführung und die Einhaltung der gesetzlichen Vorschriften verantwortlich sind. Daher sollten sie den Jahresabschluss sorgfältig prüfen und sicherstellen, dass er den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. **
-
Was sind die Bestandteile des Jahresabschlusses?
Die Bestandteile des Jahresabschlusses sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. Die Bilanz gibt einen Überblick über die Vermögens- und Schuldenlage eines Unternehmens zu einem bestimmten Stichtag. Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Der Anhang erläutert die Bilanz- und GuV-Positionen genauer und gibt zusätzliche Informationen. Der Lagebericht beschreibt die wirtschaftliche Lage des Unternehmens sowie die Risiken und Chancen für die Zukunft. **
Ähnliche Suchbegriffe für Jahresabschlusses
-
Buchholz, Rainer: Grundzüge des Jahresabschlusses nach HGB und IFRSGrundzüge des Jahresabschlusses nach HGB und IFRS , Mit Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11., erweiterte und aktualisierte Auflage, Erscheinungsjahr: 20240419, Produktform: Kartoniert, Titel der Reihe: Lernbücher für Wirtschaft und Recht##, Autoren: Buchholz, Rainer, Edition: NED, Auflage: 24011, Auflage/Ausgabe: 11., erweiterte und aktualisierte Auflage, Seitenzahl/Blattzahl: 544, Abbildungen: mit 283 Abbildungen, Keyword: Bilanz; Bilanzierung; Bilanzierungsvorschriften; Bilanzmodernisierungsgesetz; Einzelabschluss; EuGH; GuV-Rechnung; Jahresabschluss; Konzernabschluss; Rechnung; Rechnungslegung; Rechnungslegungsvorschirften, Fachschema: Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Seitenanzahl: XVI, Seitenanzahl: 528, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 544 Blätter, Länge: 238, Breite: 162, Höhe: 38, Gewicht: 946, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2507792,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strafrecht, Besonderer TeilStrafrecht, Besonderer Teil , Klassiker in der Kategorie "großes Lehrbuch": Klare, leicht verständliche Darstellung mit den examensrelevanten Fragestellungen im Mittelpunkt. Mittels bewährtem didaktischen Konzept prägt sich die Materie gut ein, zugleich werden wertvolle Impulse zur eigenständigen Reflektion gegeben. Stand Juni 2021, auf strafrechtsrelevante Fragen zur Corona-Pandemie wird eingegangen. Weitere Neuerungen sind u.a.: - Gesetz zur Bekämpfung der Geldwäsche - Gesetze zur Bekämpfung der Korruption (§ 299 StGB n.F sowie §§ 299a, 299b StGB) - neuer Qualifikationstatbestand des § 244 IV StGB (Wohnungseinbruchsdiebstahl) - 49. und 50. StÄG (Reform des Sexualstrafrechts) - Gesetz zur Bekämpfung des Rechtsextremismus und der Hasskriminalität - die neue Datenhehlerei (§ 202d StGB) - § 217 StGB (Einführung und Nichtigkeitserklärung). Zielgruppe: Studenten und Referendare, aber auch für Wissenschaftler oder Praktiker zur Vertiefung. Und im Paket mit Baumann/Weber/Mitsch/Eisele, Strafrecht, Allgemeiner Teil, 13. Aufl. 2021, ca. LVII und 820 Seiten, brosch. 59,- EUR [D] (Einzelverkaufspreis), ISBN 978-3-7694-1246-8; zum Sondergesamtpreis von (nur) EUR [D] 119,-, ISBN 978-3-7694-1248-2. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 4., neu bearb. Auflage 2021, Erscheinungsjahr: 202109, Produktform: Kartoniert, Begündung: Weber, Ulrich~Heinrich, Bernd~Hilgendorf, Eric~Arzt, Gunther, Auflage: 21004, Auflage/Ausgabe: 4., neu bearb. Auflage 2021, Keyword: BT; Geldwäsche; Korruption; Wohnungseinbruchsdiebstahl; Reform Sexualstrafrecht; Hasskriminalität; Datenhehlerei; § 217 StGB, Fachschema: Strafrecht, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript~für rechtswissenschaftliche Abschlüsse/Bachelor u.ä. (Deutschland)~für rechtswissenschaftliche Abschlüsse/Master und Promotion (Deutschland)~Erstes Staatsexamen (Deutschland)~Referendariat (Deutschland)~Zum Zweiten Deutschen Staatsexamen für lizenzierte Berufe (Zweite Staatsexamen), Warengruppe: HC/Strafrecht, Fachkategorie: Strafrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVIII, Seitenanzahl: 1279, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 240, Breite: 158, Höhe: 41, Gewicht: 1318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783769411119 9783769410457 9783769405873, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 89105884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die wesentliche Aufgabe des Jahresabschlusses?
Was ist die wesentliche Aufgabe des Jahresabschlusses? Der Jahresabschluss dient dazu, die finanzielle Lage eines Unternehmens am Ende des Geschäftsjahres transparent darzustellen. Er gibt einen Überblick über die Ertragslage, die Vermögens- und Schuldenstruktur sowie die Liquidität des Unternehmens. Zudem dient der Jahresabschluss als Grundlage für die Gewinnermittlung und die Besteuerung des Unternehmens. Er bietet auch externen Stakeholdern wie Investoren, Gläubigern und Behörden wichtige Informationen über die wirtschaftliche Situation des Unternehmens. Insgesamt ist die wesentliche Aufgabe des Jahresabschlusses also die Dokumentation und Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind die wesentlichen Ziele eines Jahresabschlusses?
Die wesentlichen Ziele eines Jahresabschlusses sind die Darstellung des Unternehmensergebnisses und der finanziellen Lage, die Erfüllung gesetzlicher Berichtspflichten und die Schaffung von Transparenz für externe Stakeholder wie Investoren, Gläubiger und Geschäftspartner. Der Jahresabschluss dient auch als Grundlage für unternehmerische Entscheidungen und ermöglicht einen Vergleich mit anderen Unternehmen. **
-
"Welche Bestandteile sind üblicherweise Teil eines Jahresabschlusses?" "Welche Bedeutung hat der Jahresabschluss für das Management einer Organisation?"
1. Zu den üblichen Bestandteilen eines Jahresabschlusses gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss dient dem Management einer Organisation als wichtige Informationsquelle zur Beurteilung der wirtschaftlichen Lage und Entwicklung des Unternehmens. 3. Auf Basis des Jahresabschlusses können strategische Entscheidungen getroffen, Risiken erkannt und Maßnahmen zur Verbesserung der Unternehmensperformance eingeleitet werden. **
-
Wie erfolgt die kaufmännische Steuerung und Kontrolle des Jahresabschlusses?
Die kaufmännische Steuerung und Kontrolle des Jahresabschlusses erfolgt durch verschiedene Maßnahmen. Dazu gehören die Überwachung der Buchführung und der Einhaltung von gesetzlichen Vorschriften, die Analyse der finanziellen Kennzahlen und die Erstellung von Berichten für das Management. Zudem werden interne und externe Prüfungen durchgeführt, um die Richtigkeit und Vollständigkeit des Jahresabschlusses sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.